
YANLIŞ CEVABIN SAHİBİ

Güncelleme tarihi: 16 Eki
Bir şirketin kendisi hakkında verdiği yanlış bilgi, yapay zekâ sayesinde daha hızlı üretildiğinde daha mı az yanlış olur?
8 Ekim’de Google, kurumsal sistemlere bağlanabilen, işleri planlayan, farklı araçları kullanabilen ve sonuç üretebilen yeni Gemini ajanını duyurdu.
Aynı gün Avrupa Komisyonu, İrlandalı yapı malzemeleri üreticisi Kingspan’e 40 milyon avro ceza verdi.
Gerekçe, Slovenyalı Trimo’nun satın alınmasına yönelik birleşme incelemesi sırasında yanlış ve yanıltıcı bilgi sunulmasıydı. Komisyon; pazar penetrasyonu, ihale verilerinin mevcudiyeti ve yönetim kurulunun belirli konulara katılımı gibi hususları değerlendirdi. Kingspan karara itiraz edeceğini açıkladı.
İki olayın doğrudan bağlantısı yok. Kingspan vakası bir yapay zekâ hatası değil.
Fakat ikisini yan yana koyduğumuzda şirket yönetimi açısından rahatsız edici bir gerçek beliriyor.
Teknoloji, şirket adına konuşmaya giderek daha fazla hazırlanıyor. Hukuk ise söylenen sözün arkasında hâlâ şirketi arıyor.
Üstelik mesele yalnız hukuki sorumluluk değil.
Bir şirketin satış raporunda görünen rakamla tahsil edilebilir satış tutarı aynı şey olmayabilir. Sipariş, fatura, gelir ve nakit birbirinden farklı kavramlardır. Bir müşteri sözleşmesinin sistemde aktif görünmesi, o müşterinin gelecekteki gelirinin güvence altında olduğu anlamına gelmez.
M&A sürecinde bu ayrımların her biri şirket değerini değiştirebilir.
Örneğin bir alıcının önüne konulan normalize edilmiş FAVÖK hesabında dönemsel bir gelir kalıcı kabul edilmişse, hata yalnızca ilgili dönemin kârını etkilemez. İşlem çarpanı üzerinden şirketin değerlemesine taşınır. Aynı hata, satın alma finansmanını, borç servis kapasitesini ve fiyat müzakeresini de etkileyebilir.
Yapay zekâ bu tabloyu birkaç saniyede hazırlayabilir.
Ancak tablonun dayandığı kayıtların neden farklı olduğunu, hangi muhasebe düzeltmesinin hangi gerekçeyle yapıldığını ve hangi varsayımın savunulabilir olduğunu kendiliğinden bildiğini varsayamayız.
Burada asıl tehlike, sistemin açıkça yanlış cevap vermesi kadar, yanlış cevabı son derece ikna edici biçimde vermesi.
Çünkü kötü hazırlanmış bir tablo insanı şüphelendirir. Kusursuz görünen bir sunum ise bazen sorgulamayı azaltır.
Peki Türkiye bu tartışmanın neresinde?
TÜİK’in 2 Ekim 2026 tarihli araştırmasına göre, Türkiye’de en az 10 çalışanı bulunan girişimlerde yapay zekâ kullanım oranı bir yılda %7,5’ten %14’e yükseldi.
Daha ilginç bir sonuç var.
Yapay zekâ kullanmayan fakat kullanmayı düşünen girişimlerin %66,4’ü, bu teknolojinin yol açabileceği zararlarda hukuki sorumluluğun kimde olacağına ilişkin belirsizliği kullanmama nedenlerinden biri olarak gösteriyor. %72,3’ü uzmanlık eksikliğini, %65,4’ü ise veri güvenliği ve gizlilik endişelerini işaret ediyor.
Bunlar teknolojiye mesafeli şirketlerin soyut korkuları olarak geçiştirilemez. İşin sorumluluğunu taşımaya devam edecek yöneticilerin oldukça somut soruları.
Bir de finansman koşulları var.
İSO’nun eylül imalat PMI verisi 47,9 ile daralma bölgesinde. Buna karşılık TCMB’nin mevsimsellikten arındırılmış kapasite kullanım oranı aynı ay 0,6 puan artarak %74,1’e ulaştı. Göstergeler aynı şeyi ölçmüyor; dolayısıyla Türkiye’de üretimin bütünüyle durduğunu söylemek de, sektörün rahatladığını iddia etmek de doğru değil.
TCMB’nin eylül kararıyla politika faizi %37 seviyesinde. Bankanın 17 Eylül’de yayımladığı toplantı özetinde, 4 Eylül haftasına ilişkin TL ticari kredi faizi %49,3 olarak yer alıyor. Son kredi eğilim anketi kredi talebinin güçlendiğine ve yılın son çeyreği için standartlarda gevşeme beklendiğine işaret etse de finansmanın maliyeti hâlâ önemli bir yatırım filtresi.
Böyle bir ortamda Türkiye’deki bir şirketin sorusu, Silikon Vadisi’ndeki şirketin sorusuyla aynı olmak zorunda değil.
Birinin gündeminde kaç sürecin otonomlaştırılabileceği varken, diğerinin önceliği tahsilat süresini kısaltmak, işletme sermayesini serbest bırakmak veya yanlış fiyatlanmış bir riski zamanında görebilmek olabilir.
Bu nedenle en gelişmiş sistemi satın almak, her zaman en iyi yatırım anlamına gelmez.
Özellikle finansal raporlama, kredi değerlendirmesi ve şirket satın almalarında hızın ekonomik değeri, yalnız tasarruf edilen çalışma saatiyle ölçülemez. Yanlış bir kararın önlenmesi, riskli bir müşterinin erken fark edilmesi veya bir satın alma fiyatının doğru verilerle müzakere edilmesi de değerin parçasıdır.
Ama bunun için önce şirketin kendi kayıtlarına güvenebilmesi gerekir.
Yapay zekâya yetki vermeden önce şirketin kendi bilgisinin kimin sorumluluğunda olduğunu belirlemesi gerekiyor.
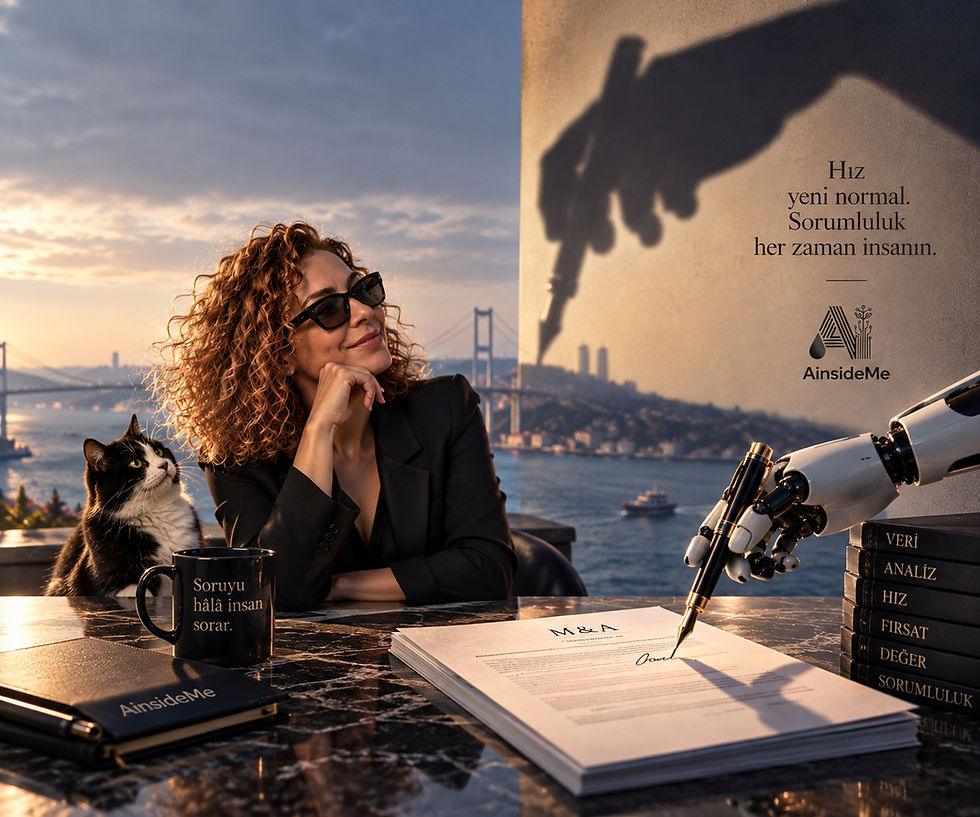
Hangi verinin esas alınacağı, hangi tarihe ait olduğu, hangi düzeltmelerden geçtiği ve hangi insan tarafından onaylandığı açık değilse otomasyon yalnızca belirsizliği hızlandırır.
Google’ın yeni ajanları işleri tamamlamayı vaat ediyor. Kingspan kararı ise şirketlerin sundukları bilgilerin doğruluğuna ilişkin yükümlülüklerinin ciddiyetini hatırlatıyor. Bunun anlamı bütün şirketlerin ağır bir denetim mekanizması kurması gerektiği değil; finansal önem ve hukuki risk arttıkça kontrolün de güçlenmesi gerektiği.
Karar verici açısından başlangıç noktası, otomasyona en fazla uygun görünen süreç değil, yanlış çalıştığında en büyük ekonomik zararı yaratabilecek süreçtir. Önce o sürecin verisi, sorumlusu ve doğrulama yöntemi belirlenmeli. Ardından teknolojinin getirdiği hızın finansal getirisi ölçülmelidir.
Araştırma dayanakları
Makaledeki temel gelişmeler ve göstergeler şu kaynaklardan doğrulandı: Google Cloud – Gemini Agent duyurusu, 8 Ekim 2026; Avrupa Komisyonu – Kingspan kararı, 8 Ekim 2026; TÜİK – Yapay Zekâ İstatistikleri, 2 Ekim 2026; İSO – Eylül 2026 İmalat PMI; TCMB – Eylül 2026 kapasite kullanımı.


Yorumlar